
1. Východisko: tri racionálne stratégie financovania jedného implantátu
Náhrada jedného chýbajúceho zuba zubným implantátom predstavuje na slovenskom trhu investíciu okolo 1 525 €. Táto suma vychádza z verejne dostupného cenníka kliniky SMART DENTAL pre implantát NeoBiotech a zahŕňa obe fázy ošetrenia: chirurgickú (cca 690 €) a protetickú (cca 835 €) [1].
Pri porovnaní používame modelový čistý príjem 1 182 € mesačne. Cena 1 525 € zodpovedá približne 1,29 takéhoto mesačného príjmu. Ide o zvolený rozpočet, nie o tvrdenie, že každý zamestnanec zarába rovnako.
Pacient s chýbajúcim zubom, ktorý nemá túto sumu k dispozícii v hotovosti, stojí pred tromi racionálnymi voľbami:
B. Systematické sporenie – odkladáte si dostupnú sumu a ošetrenie zaplatíte z vlastných peňazí.
C. Sporenie s preklenutím – popri sporení použijete vhodnú dočasnú estetickú náhradu, aby medzera nemusela zostať viditeľná.
Porovnávame hotovostné náklady troch možností. Americkú štúdiu o zubných problémoch a zamestnaní uvádzame osobitne ako kontext; neprepočítavame ju na garantovanú stratu príjmu na Slovensku.
Žiadna zo stratégií nie je v tomto článku označená ako "lepšia". Cieľom je dať čitateľovi nástroje na vlastné rozhodnutie.
2. Stratégia 1: Spotrebný úver

Pacient požiada banku o bezúčelový spotrebný úver vo výške 1 525 €. Po schválení dostane peniaze na účet a môže okamžite zaplatiť stomatológovi za zákrok. Splátky následne hradí formou anuitných platieb počas dohodnutej doby.
Nasledujú dve modelové kalkulácie úveru 1 525 € pri troch dobách splatnosti. Úrok počítame mesačnou anuitou, bez poistenia a bez prípadných akciových benefitov. Konkrétna ponuka banky sa môže líšiť.
Model A: sadzba 6,49 % a poplatok 2 %
Tatra banka uvádza základnú sadzbu od 6,49 % ročne a poplatok 2 % z úveru, najviac 300 €. Pri 1 525 € je teda základný poplatok 30,50 € pred prípadnou zľavou. V modeli počítame so sadzbou 6,49 %. RPMN z reprezentatívneho príkladu pre 10 000 € nemožno preniesť na inú sumu a splatnosť. [4]
| Splatnosť | Mesačná splátka | Súčet splátok | + poplatok | Preplatok celkom |
|---|---|---|---|---|
| 24 mesiacov | 67,93 € | 1 630,23 € | 1 660,73 € | 135,73 € |
| 36 mesiacov | 46,73 € | 1 682,38 € | 1 712,88 € | 187,88 € |
| 48 mesiacov | 36,16 € | 1 735,60 € | 1 766,10 € | 241,10 € |
Model B: sadzba 9,49 % bez vstupného poplatku
Druhý model používa predpoklad 9,49 % ročne a nulový vstupný poplatok. Ukazuje, ako sa vyššia sadzba bez poplatku porovnáva s nižšou sadzbou s poplatkom; nepredstavuje schválenú ponuku konkrétnej banky.
| Splatnosť | Mesačná splátka | Súčet splátok | Preplatok celkom |
|---|---|---|---|
| 24 mesiacov | 70,01 € | 1 680,30 € | 155,30 € |
| 36 mesiacov | 48,84 € | 1 758,35 € | 233,35 € |
| 48 mesiacov | 38,31 € | 1 838,66 € | 313,66 € |
Výpočty boli vykonané anuitným vzorcom, štandardne používaným pre spotrebné úvery. Vzorec použitý na výpočet:
kde r = ročná_sadzba ÷ 12, n = počet mesiacov
Vedľajšie efekty úveru, ktoré sa nezobrazia v reprezentatívnom príklade
RPMN a celkový preplatok sú jedinou explicitnou cenou úveru. Existujú však ďalšie faktory, ktoré racionálny pacient zahŕňa do svojej kalkulácie:
Prvý je záznam v úverovom registri. Akýkoľvek bankový úver vzniká v Spoločnom registri bankových informácií (SRBI) a Nebankovom registri klientskych informácií (NRKI). Záznam sa zachováva päť rokov po splatení úveru. Počas tohto obdobia sa môže premietnuť do hodnotenia bonity pri ďalších úverových žiadostiach – najmä pri hypotéke alebo refinancovaní.
Druhý je záväznosť cash-flow. Mesačná splátka je fixná zmluvná povinnosť. Ak sa pacientovi v priebehu nasledujúcich 24 alebo 48 mesiacov zhorší príjem alebo sa objaví nečakaný výdavok, splátka sa nezníži. Strata schopnosti splácať vedie k záznamu o omeškaní, ktorý je výrazne závažnejší ako bežný záznam o úvere.
Tretí je poplatok za predčasné splatenie. Pri väčšine spotrebných úverov si banka môže účtovať poplatok 0,5 % alebo 1 % zo splatenej istiny, ak ju pacient chce splatiť skôr.
3. Stratégia 2: Systematické sporenie
Pacient nezadlží sa, namiesto toho si každý mesiac odkladá fixnú sumu. Po dosiahnutí 1 525 € zaplatí stomatológovi za zákrok v hotovosti. Žiadne úroky, žiadny záznam v registri.
| Mesačná suma | % z čistej mzdy 1 182 € | Doba sporenia | Súčet uložený |
|---|---|---|---|
| 50 €/mes | 4,2 % | 31 mesiacov | 1 525 € |
| 65 €/mes | 5,5 % | 24 mesiacov | 1 525 € |
| 85 €/mes | 7,2 % | 18 mesiacov | 1 525 € |
| 100 €/mes | 8,5 % | 16 mesiacov | 1 525 € |
| 127 €/mes | 10,7 % | 13 mesiacov | 1 525 € |
Stratégia sporenia má z čisto účtovného hľadiska jednu jasnú výhodu oproti úveru: celkový náklad je presne 1 525 €, žiadny preplatok. Odpadá aj zápis v registri a fixný záväzok cash-flow.
Má však jeden skrytý náklad, ktorý sa neobjaví v žiadnej tabuľke spotrebných úverov. Tento náklad sa v ekonómii nazýva opportunity cost – náklad obetovanej príležitosti. V tomto prípade je ním doba, počas ktorej pacient žije s viditeľnou medzerou v chrupe.
Čo ukazuje štúdia o zamestnaní — a čo z nej nevieme vypočítať
V roku 2019 publikoval tím vedcov pod vedením Yary Halasy-Rappel v Journal of Public Health Dentistry štúdiu s názvom Broken smiles: The impact of untreated dental caries and missing anterior teeth on employment [6]. Štúdia analyzovala dáta z amerického národného prieskumu NHANES (2013–2014) na vzorke tisícov respondentov a kvantifikovala vzťah medzi stavom predných zubov a pravdepodobnosťou zamestnania.
na bod indexu zubných problémov, nie na každý zub
Štúdia kontrolovala sedem demografických a socioekonomických premenných (vek, pohlavie, vzdelanie, etnická príslušnosť, príjem domácnosti, stav poistenia, geografická oblasť), takže nameraný efekt nie je vysvetliteľný bežnými zámennými premennými.
Štúdia opisuje súvislosť v amerických dátach. Neurčuje, o koľko sa konkrétnemu Slovákovi predĺži hľadanie práce ani koľko mu zarobí zubná náhrada. Nasledujúca tabuľka je iba aritmetická ilustrácia výpadku modelového príjmu 1 182 €, bez určenia jeho príčiny.
| Predĺženie hľadania zamestnania | Strata príjmu (čistá mzda 1 182 €) |
|---|---|
| + 1 mesiac | 1 182 € |
| + 2 mesiace | 2 364 € |
| + 3 mesiace | 3 546 € |
Jeden modelový mesačný príjem 1 182 € je nižší než cena 1 525 €. Výpadok príjmu môže byť pre rozpočet významný, ale z tejto štúdie nemožno určiť, či ho spôsobila chýbajúca predná korunka alebo či mu Denticor zabráni.
Toto číslo nie je apel na strach. Je to čistá kalkulácia ceny, ktorá sa neobjaví v kalkulačke spotrebného úveru, ale ktorá reálne existuje. Pacient sa sám rozhoduje, akú váhu jej pripíše.
4. Stratégia 3: Sporenie s preklenutím
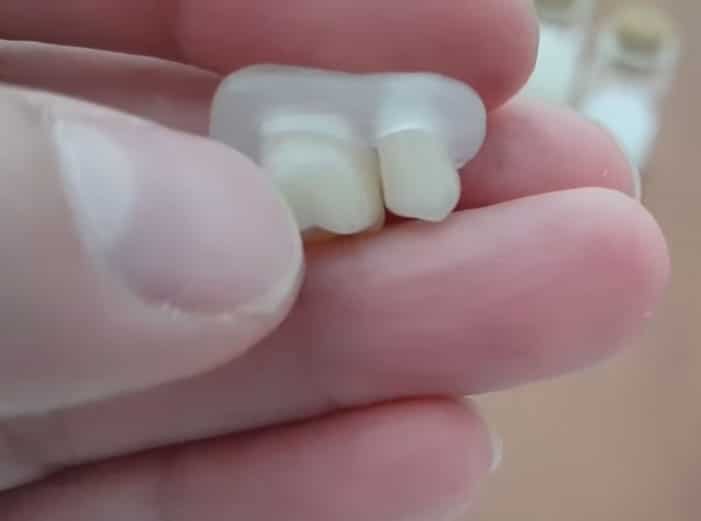
Pri tretej možnosti si človek sporí a zároveň si vyberie vhodnú dočasnú estetickú náhradu. Denticor môže počas používania zakryť viditeľnú medzeru; jeho prínos tu posudzujeme ako pohodlie pri každodennom kontakte s ľuďmi, nie ako preukázaný finančný výnos.
Z technického hľadiska existuje viacero kategórií dočasných náhrad: snímateľná akrylová protéza vyrobená v zubnom laboratóriu (cena 150 – 400 €), adhezívny mostík na sklenenom vlákne aplikovaný v ambulancii (250 – 500 €), alebo termoplastický polymér aplikovaný pacientom doma. Jednou z dostupných možností v poslednej kategórii je Denticor v cene od 59 € za jeden zub, vyvinutý na Slovensku v Sciéntio Laboratories [7].
Limity tohto prístupu, transparentne: termoplastické dočasné riešenia neumožňujú žuť tvrdú stravu (oriešky, jablká, kôrku chleba), vyžadujú istú mieru manuálnej zručnosti pri aplikácii, sú výhradne dočasné a nenahrádzajú stomatologický zákrok. Sú vhodné pri jednom alebo niekoľkých chýbajúcich zuboch s pevnými susednými zubmi po oboch stranách medzery, nie pri koncových medzerách. Pred použitím odporúčame overiť vhodnosť pre konkrétny stav cez bezplatnú diagnostiku.
Z účtovného hľadiska vyzerá stratégia 3 takto:
| Položka | Suma |
|---|---|
| Jednorazová investícia do dočasnej náhrady (deň 0) | 59 € |
| Mesačné sporenie 85 € × 18 mesiacov | 1 530 € |
| Implantát u stomatológa (mesiac 18) | 1 525 € |
| Celkový hotovostný náklad za 18 mesiacov | 1 584 € |
Po 18 vkladoch po 85 € je nasporených 1 530 €. Pri modelovej cene ošetrenia 1 525 € zostáva 5 €. Cena Denticor 1 je ďalších 59 €; prípadné náhradné súčasti alebo zmena ceny ošetrenia v modeli zahrnuté nie sú.
5. Porovnanie troch stratégií
Nasledujúca tabuľka zhrňa všetky tri stratégie pre štandardný scenár: jeden chýbajúci zub, cena implantátu 1 525 €, splatnosť úveru 24 mesiacov, sporenie 85 €/mesiac.
| Parameter | Stratégia 1: Úver | Stratégia 2: Sporenie | Stratégia 3: Sporenie + preklenutie |
|---|---|---|---|
| Cash-flow deň 0 | poplatok 30,50 € v modeli A; 0 € v modeli B | 0 € | −59 € |
| Mesačná záťaž | 67,93 € (model A) / 70,01 € (model B) | 85 € | 85 € |
| Doba do trvalého riešenia | peniaze po schválení; termín ošetrenia osobitne | 18 mesiacov | 18 mesiacov |
| Hotovostný náklad celkom | 1 660,73 € (model A) / 1 680,30 € (model B) | 1 525 € | 1 584 € |
| Záznam v úverovom registri | áno (5 rokov po splatení) | nie | nie |
| Zakrytie viditeľnej medzery | podľa termínu a priebehu ošetrenia | bez dočasnej náhrady | počas používania vhodnej náhrady |
| Flexibilita pri zmene príjmu | nízka (fixný záväzok) | vysoká (sporenie sa dá pozastaviť) | vysoká |
6. Prečo väčšina pacientov nevyberie ani jednu z troch stratégií
Tento článok predpokladá racionálneho pacienta, ktorý analyzuje možnosti a vyberie si jednu z troch. Empirické dáta z výskumu rozhodovania však ukazujú, že väčšina ľudí v tejto situácii nevyberie ani jednu – a žije s chýbajúcim zubom roky bez akéhokoľvek riešenia.
Tento jav nie je iracionálny. Je to predvídateľný kognitívny vzorec, ktorý popísali Daniel Kahneman a Amos Tversky v rámci tzv. prospect theory [8].
Prospect theory hovorí, že ľudia psychologicky vnímajú stratu výrazne intenzívnejšie ako rovnako veľký zisk – jav nazývaný loss aversion. V kontexte rozhodovania o zubnom implantáte to znamená:
• Stratégia 1 (úver) obsahuje istú a okamžitú stratu vo forme úrokov a poplatkov (135,73 – 241,10 €). Pacient ju vidí ako reálnu peňažnú stratu a inštinktívne sa jej vyhýba.
• Stratégia 2 (sporenie) obsahuje istú stratu vo forme oddialeného uspokojenia (18 mesiacov bez zuba) plus neistú stratu vo forme sociálneho rizika. Neistá strata je psychologicky podceňovaná.
• Stratégia 3 (sporenie + preklenutie) obsahuje istú stratu vo forme 59 € investície do dočasného riešenia. Toto je najmenej bolestivá voľba, ale vyžaduje od pacienta akceptovať, že platí za dočasné riešenie – čo je psychologicky náročné.
• Štvrtá stratégia – neurobiť nič – je z pohľadu loss aversion najatraktívnejšia, lebo neobsahuje žiadnu okamžitú peňažnú stratu. Sociálne náklady, zdravotné komplikácie a postupné zhoršovanie stavu sú v budúcnosti, neisté a psychologicky vzdialené. Mozog ich diskontuje.
Toto je dôvod, prečo množstvo ľudí na slovenských diskusných fórach popisuje, že "5 rokov, 10 rokov, 15 rokov" nešli k zubárovi. Nejde o lenivosť ani o nedostatok inteligencie. Ide o predvídateľné správanie ľudského mozgu, ktoré sa dá pomenovať a ktoré sa dá obísť tak, že rozhodnutie zarámcujeme ako analýzu, nie ako emocionálnu výzvu.
7. Limity tejto analýzy
Táto analýza pracuje s niekoľkými explicitnými predpokladmi, ktoré nemusia platiť pre každého čitateľa:
Predpoklad 1: Stabilný čistý príjem na úrovni alebo nad priemernú mzdu. Pri nižších príjmoch je mesačná suma sporenia neúmerne väčšou časťou rozpočtu a kalkulácia sa mení.
Predpoklad 2: Žiadny aktívny záznam v úverovom registri. Pacient s negatívnym záznamom úver nedostane (alebo iba pri neporovnateľne horších podmienkach v nebankovej spoločnosti, kde RPMN bežne presahuje 20 % [9]).
Predpoklad 3: Jeden chýbajúci zub vpredu, bez nutnosti augmentácie kosti. Pri augmentácii sa cena implantátu zvyšuje o 200 – 600 € a doba hojenia z 2 – 4 mesiacov na 6 – 9 mesiacov, čo mení celú časovú os.
Predpoklad 4: Cena 1 525 € je z konkrétnej kliniky a konkrétneho implantačného systému. Iné kliniky a systémy sa pohybujú v rozsahu 1 000 – 1 800 €. Pre presnú kalkuláciu je nutný individuálny cenník vašej kliniky.
Predpoklad 5: Zahraničná štúdia je kontext, nie predpoveď slovenského príjmu. V uvedených nákladoch preto nezapočítavame domnelý zárobok ani stratu spôsobenú chýbajúcim zubom.
Tento článok nie je finančným poradenstvom v zmysle zákona o finančnom sprostredkovaní. Pre konkrétne rozhodnutie o úvere sa obráťte na finančného poradcu alebo priamo na banku. Pre konkrétne rozhodnutie o stomatologickom zákroku sa obráťte na svojho zubného lekára.
Vyhodnotiť, či je dočasné preklenutie aplikovateľné pre vašu situáciu
Tretia stratégia funguje len pri určitých typoch medzier. AI diagnostika za 2 minúty posúdi konkrétny stav a povie, či je termoplastické riešenie vhodné, alebo či treba iný prístup.
Spustiť bezplatnú diagnostikuDiagnostika nenahrádza návštevu zubného lekára. Je to nástroj na posúdenie technickej vhodnosti dočasnej náhrady.
8. Zdroje a metodika
Všetky výpočty v tomto článku sú replikovateľné. Anuitný vzorec a vstupné parametre sú uvedené v texte. Reprezentatívne príklady úverov sú citované priamo zo zverejnených ponúk bánk k aprílu 2026. Pri zmene sadzieb je článok aktualizovaný.
★★★★★ 4,7/5 (18 recenzií) · Slovenský výrobok od 2018 · 🛡️ 100 % Garancia veľkosti
Dočasná vyberateľná zubná náhrada Denticor doma za 15 minút
od 59 €
Prekryte chýbajúci zub v úsmeve hneď, kým čakáte na termín u zubára, vyhojenie alebo implantát. V balení dostanete anatomickú zubnú korunku na mieru a tvarovateľný materiál DentiFlex, ktorý v horúcej vode zmäkne a jemne sa oprie o susedné zuby – bez lepidla, bez brúsenia a s voľným podnebím.
🛡️ 100 % Garancia bezplatnej výmeny veľkosti: Nemusíte sa báť merania – v pokladni stačí kliknúť na „Neviem odmerať“ a ak by rozmer korunky nesadol, zadarmo vám pošleme inú veľkosť. (Denticor 1 za 59 € · Denticor 2 za 79 € · Denticor 3 za 99 € · doprava pri platbe kartou zadarmo.)
Zdroje
- SMART DENTAL. Náhrada jedného chýbajúceho zuba – cena. Dostupné na: smartdental.sk
- Štatistický úrad SR. Priemerná mesačná mzda v hospodárstve SR za rok 2024: 1 524 €. Tlačová správa, 2025.
- Finsider. Čistá mzda z priemernej mzdy 2026. Dostupné na: finsider.sk
- Tatra banka. Bezúčelový úverTB – reprezentatívny príklad. Úroková sadzba 6,49 % p.a., RPMN 7,38 %. Dostupné na: tatrabanka.sk
- Model B: autorský výpočet anuitných splátok pri predpoklade 9,49 % ročne, bez vstupného poplatku. Nejde o aktuálnu ponuku banky.
- Halasa-Rappel YA, Tschampl CA, Foley M, Dellapenna M, Shepard DS. Broken smiles: The impact of untreated dental caries and missing anterior teeth on employment. Journal of Public Health Dentistry, 2019;79(3):231–237. DOI: 10.1111/jphd.12317
- SCIÉNTIO laboratories, spol. s r.o. Denticor – dočasná zubná náhrada. Košice, 2026. Dostupné na: denticor.sk
- Kahneman D, Tversky A. Prospect Theory: An Analysis of Decision under Risk. Econometrica, 1979;47(2):263–292.
- Financer.sk. Porovnanie pôžičiek 2026 – RPMN nebankových spoločností. Dostupné na: financer.sk